降息循環及美元趨貶 新興市場後市可期
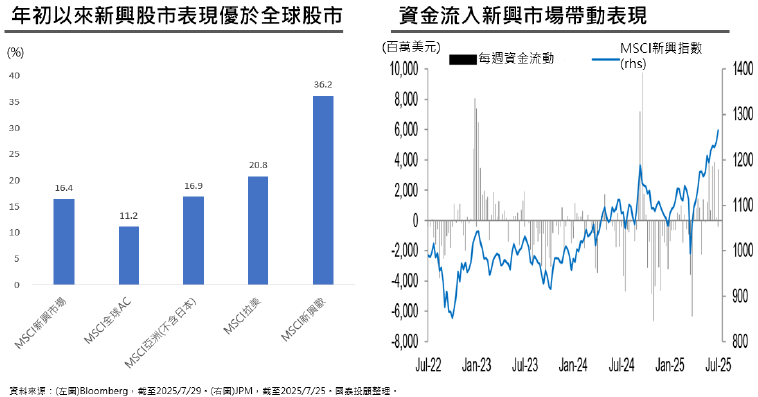
新興市場股市年初以來上漲16.4%,表現優於全球股市(+11.2%),主要由新興亞洲(+16.9%)、拉美(+20.8%)、新興歐(+36.2%)領漲。亞洲多國積極推廣政策刺激經濟,如中國推行刺激消費政策並降息降準;印度推行生產連結獎勵計畫、擴大政府資本支出及降息降準;台灣推行投資台灣招商引資政策等;另美國與中國已簽署貿易協議,貿易緊張關係趨緩,且年初以來美元指數下跌8.85%,非美貨幣多數升值,市場資金多元分散布局至非美市場,提振新興股市表現。1
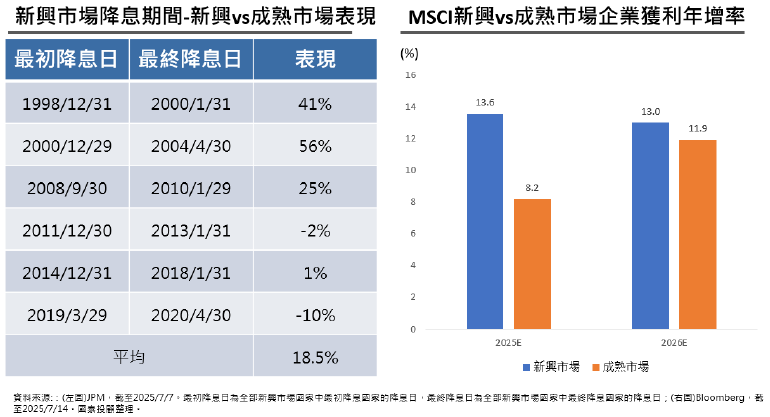
新興市場降息循環期間,新興市場表現優於成熟市場,且市場預期企業獲利成長率將勝出
市場預期新興市場多數國家央行將採取寬鬆貨幣政策持續降息,自1998年起新興市場降息循環期間,新興股市表現多優於成熟市場,最近六次降息循環期間,新興市場平均表現優於成熟市場18.5%。2目前市場預期今明兩年新興市場企業獲利年增率分別高達13.6%、13.0%,皆優於成熟市場的8.2%、11.9%3,有助新興股市後續表現。
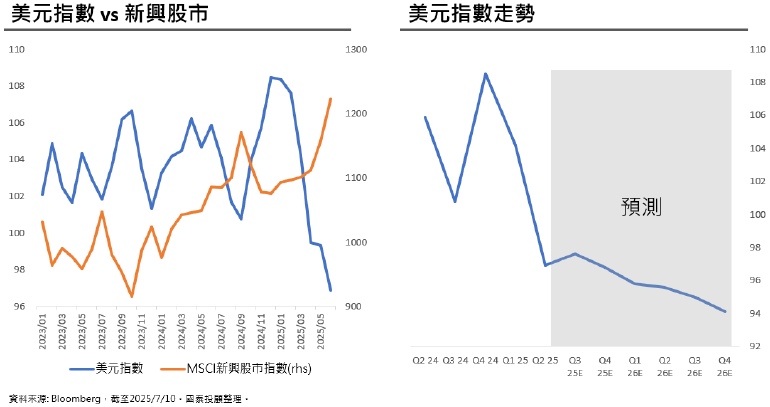
新興市場表現與美元指數呈現反向變動關係,美元指數趨勢向下,有助新興市場表現
MSCI新興股市指數表現與美元指數呈現反向變動關係,近10年走勢(2015/6/30~2025/6/30)大致呈現反向變動關係,統計兩者的相關係數為負0.61,呈現中高度的負相關性,依據彭博調查市場預期美元指數趨勢向下,可望持續推動新興股市表現。4
新興市場中看好印度、拉美、台灣
印度已推行多項刺激經濟政策措施,並帶動股市表現,如推行生產連結獎勵計畫及降息降準等。印度央行於6月降息降準,下調基準利率2碼至5.5%,比市場預期降息幅度更大;下調存款準備率1%至3%,市場預期信貸成長率將自目前的11%上升至13~14%,有助刺激內需消費。5印度政府自2020年推出「生產連結激勵計劃」(PLI),包括電子產品(手機零組件)、汽車、汽車零組件及製藥等,自 2020 年以來已商品出口金額增長59%,有助推升經濟成長。6
拉美年初以來表現優異,上漲逾23%,企業獲利年增率在歷經2024年的負成長後,市場預期今明兩年轉為正成長。巴西消費者信心自2月創新低後逐步回升7,資金流動顯示年初以來大量資金流入整體拉美股市,有望帶動拉美股市續揚。8
台灣自2019年起實施的「投資台灣」三大方案已吸引1,678家企業投資超過2.5兆台幣,近期將此方案延長至2027年,預計將再吸引企業投資1.2兆台幣,可望持續帶動經濟成長。9亞洲經理人調查看好半導體週期復甦淨比例自5月的-42%大幅成長至38%,創近一年新高,顯示需求大幅回溫,有利台灣的主要產業-半導體製造商10;在AI應用熱絡及終端需求回溫帶動下,台灣出口及外銷訂單回溫,年增率分別高達38.6%及18.5%的高水準,整體台灣Q1 GDP年增5.48%,展現經濟韌性,增添市場投資人信心。11
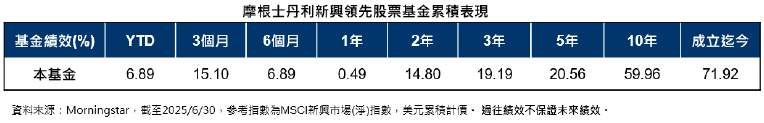
摩根士丹利新興領先股票基金迎向新興市場長期成長趨勢
摩根士丹利新興領先股票基金以由下而上的方式選股,國家配置方面,主要布局在印度、巴西與台灣,中國維持零配置,有別於參考指數的28.42%。12摩根士丹利新興領先股票基金選擇特定產業的領導廠商,看好結構性成長,並搭上印度製造帶動出口、拉美內需消費與資金回流、台灣半導體週期復甦等題材,在新興市場中尋找投資亮點。
1資料來源:Bloomberg,截至2025/7/29。國泰投顧整理。2資料來源:JPM,截至2025/7/7。最初降息日為全部新興市場國家中最初降息國家的降息日,最終降息日為全部新興市場國家中最終降息國家的降息日。國泰投顧整理。3資料來源:Bloomberg,截至2025/7/14。國泰投顧整理。4資料來源: Bloomberg,截至2025/7/10。國泰投顧整理。5資料來源:Bloomberg,截至2025/6/6。國泰投顧整理。6資料來源:MS,截至2025/6/10。國泰投顧整理。7資料來源:Bloomberg,截至2025/6/30。國泰投顧整理。8資料來源:JPM,截至2025/7/4。國泰投顧整理。9資料來源:Bloomberg,截至2025/7/4。國泰投顧整理。10資料來源:JPM,截至2025/6/17。國泰投顧整理。11資料來源:Bloomberg,截至2025/6/30。國泰投顧整理。12資料來源:MSIM,截至2025/6/30。參考指數為MSCI新興市場(淨)指數,參考指數配置請參考MSCI。