經濟轉好與低利環境助力,非必需消費品前景可期
2025上半年全球經濟環境面臨多重挑戰,包括川普向各國施行高額關稅與中東爆發衝突,引起投資人風險偏好降溫,市場情緒轉趨保守。值得關注的是,在歐盟與德國啟動大規模財政刺激方案的帶動下,投資人對歐洲的信心獲得提振,隨政策發酵可望帶動歐洲經濟成長。經濟轉好與貨幣寬鬆並行,有利於週期性類股(如非必需消費品)表現。國泰投顧建議投資人逢低分批布局,或採取定期定額方式配置歐洲市場部位,掌握中長期歐洲成長機會。
歐洲強化國防布局,期待政策發酵助力未來經濟成長
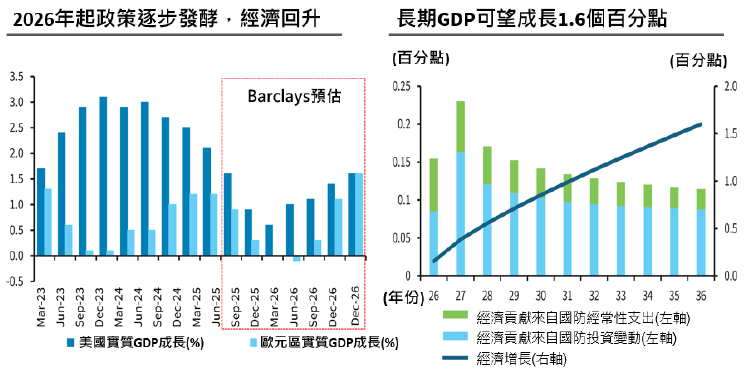
今年歐洲重拾投資人青睞,股市表現亮眼,歐股上漲8.42%,領先主要成熟市場;相比之下,美股上漲8.32%,日股上漲1.96%1。在俄烏戰事及川普施壓軍費的雙重影響下,迫使歐盟重新評估自身軍備能力。對此,歐盟開展「重新武裝歐洲」計劃,啟動國家豁免條款,允許成員國擴大國防支出而不觸發過度赤字程序,四年內預期創造6500億歐元的財政空間2。此外,德國將設立5,000億歐元基礎建設基金,另修訂「債務剎車」條款,放寬國防開支限制以重振低迷經濟。在歐盟與德國大舉進行國防改革之下,帶動國防相關投資的挹注,進而推動內需為主的企業獲利增長,有望明年(2026)起帶動經濟回升3。預期至2036年,整體歐洲GDP成長1.6個百分點4。
降息尾聲利多非必需消費類股,奢侈品獲利預期樂觀
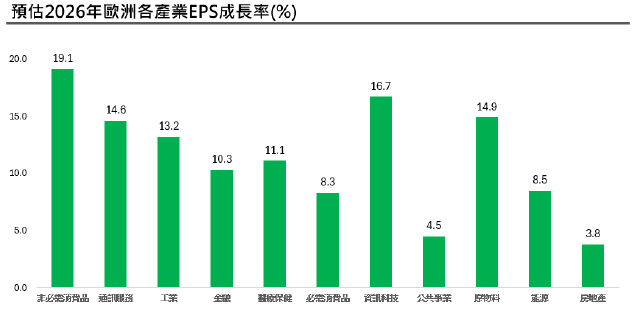
自2000年以來,歐洲央行已啟動四次降息循環。即便降息周期逐漸進入尾聲,低利率環境通常仍持續一段時間。持續的低利率氛圍有效降低企業的融資成本,促使企業加大投資力度、消費者提升借貸意願和消費動能。由於非必需消費類股受景氣循環及消費者情緒影響較大,當資金成本下降進一步激勵經濟活動,為非必需消費類股提供了穩健支撐。展望未來,預期2026年非必需消費品類股每股盈餘(EPS)成長率可達19.1%5,優於其他產業板塊,極具成長潛力。
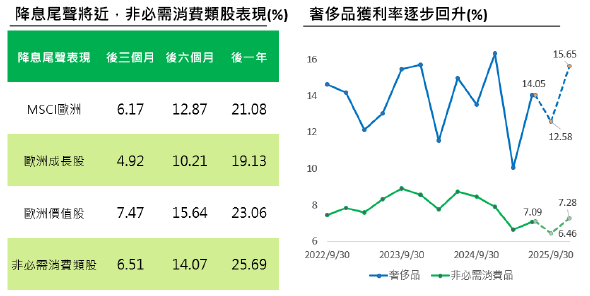
根據2000年以來歐洲央行降息循環統計,當降息接近尾聲時,歐洲非必需消費類股可迎來優異表現。非必需消費品於降息近尾聲後六個月可望實現雙位數報酬,在降息近尾聲後一年的平均報酬率高達25.69%6,優於MSCI歐洲指數表現。
歐洲非必需消費類股中,奢侈品類股占比最高,約41.25%7。該類股具備強勁的定價能力,能有效將關稅帶來的成本壓力轉嫁給消費者。此外,企業積極拓展直營據點、推出創新設計與新品以鞏固品牌地位8,下半年可望迎來需求回穩,預估2025年底奢侈品類股獲利率可達15.65%9。
摩根士丹利歐洲機會基金聚焦高品質企業,轉型過程尋中長期投資契機
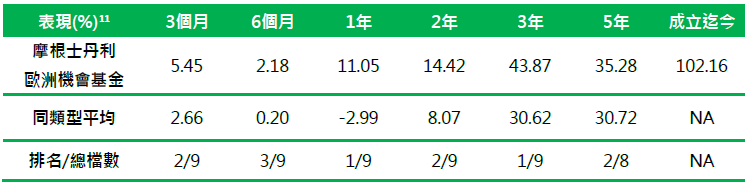
摩根士丹利歐洲機會基金以由下而上選股且持股高度集中,主動投資比例達87.41%10,靈活布局歐洲主要經濟體並專注於基本面具優勢的企業,包括利基產業的領導者、知名奢侈品牌、破壞式創新企業等,掌握顛覆傳統行業潛力,引領未來成長的關鍵標的。
在全球經濟充滿不確定性的環境下,歐洲市場展現相對穩健與低波動的特性,加上今年歐洲積極推動結構性政策改革,帶動資本市場重估機會,建議投資人逢低分批布局或持續定期定額參與歐洲行情。
1資料來源:Bloomberg,截至2025/7/29,歐洲採道瓊歐洲600指數、美國採標普500指數、日本採日經225指數。國泰投顧整理。2資料來源:Bloomberg,截至2025/3/4。國泰投顧整理。3資料來源:Barclays,截至2025/6/18。國泰投顧整理。4資料來源:Barclays,截至2025/3/14。國泰投顧整理。5資料來源:JP Morgan,截至2025/7/7。國泰投顧整理。6資料來源:Bloomberg,截至2025/7/9。降息尾聲為統計2000年以來四次降息循環,採歐洲央行最後一次宣布降息時間點,分別為2003/6/5、2009/4/2、2012/7/5及2016/3/10,統計後三個月、後六個月及後一年表現,國泰投顧整理。7資料來源:MSCI網站,截至2025/6/30。國泰投顧整理。8資料來源:Bloomberg,截至2025/5/19。國泰投顧整理。9資料來源:Bloomberg,截至2025/7/15,奢侈品類股採MSCI Europe Textiles, Apparel and Luxury Goods Index。國泰投顧整理。10資料來源:MSIM,截至2025/6/30。國泰投顧整理。11資料來源:Morningstar,截至2025/6/30,歐元計價。同類型平均採晨星分類歐洲大型成長股票型基金。過往績效並不保證未來報酬。國泰投顧整理。