全球股市延續多頭,市場脈動由科技領漲轉向品質股票
2026年以來全球股市雖歷經明顯波動,但仍維持上升趨勢。年初市場一度受到中東衝突升溫影響,避險情緒快速升高,全球股市出現較明顯修正;然而隨著地緣政治衝擊逐漸被市場消化,加上人工智慧投資熱潮延續,先進製程、高效能運算及相關基礎建設需求持續成長,半導體類股率先反彈並帶動全球股市回升。進入第三季後,市場漲勢由少數科技及半導體族群向其他產業擴散,軟體、金融、醫療保健及部分非科技類股陸續接棒,使全球股市延續多頭格局。整體而言,隨著地緣政治事件對市場的邊際影響降低,投資人關注焦點已逐步從短期事件風險,重新轉向企業獲利、現金流與產業基本面1。
美國企業第二季財報展現韌性,2026年營收預計維持正成長
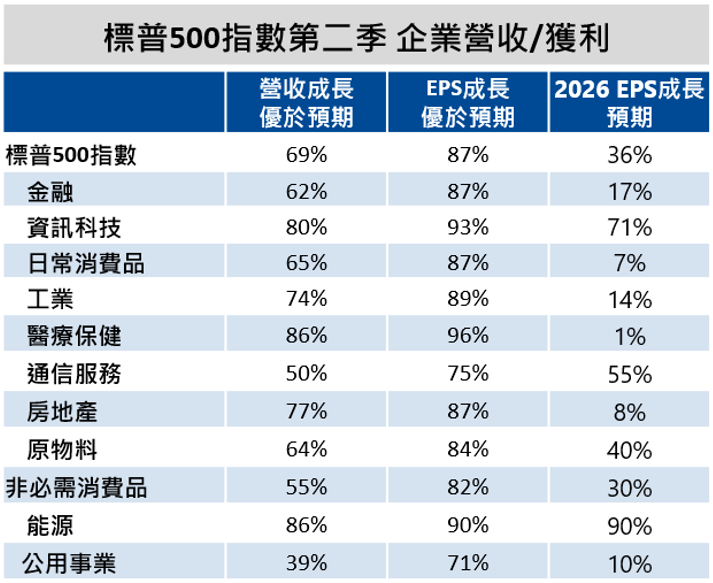
從基本面來看,美國企業第二季財報展現韌性,標普500企業中有87% EPS優於市場預期,營收優於預期的企業比例亦接近7成,顯示即使市場面臨利率與政策不確定性,企業獲利動能仍相對穩健 ; 進一步觀察產業表現,92.86%資訊科技企業EPS優於預期,金融、日常消費品、工業、醫療保健、通信服務及非必需消費之盈餘優於預期比例皆超過8成,顯示財報亮點並非僅集中於單一科技產業。展望2026年,金融、資訊科技、工業、通信服務、非必需消費等產業,盈餘預估維持雙位數成長,有望為這些產業的股價提供支撐。2
第三季由科技獨強轉向資金擴散
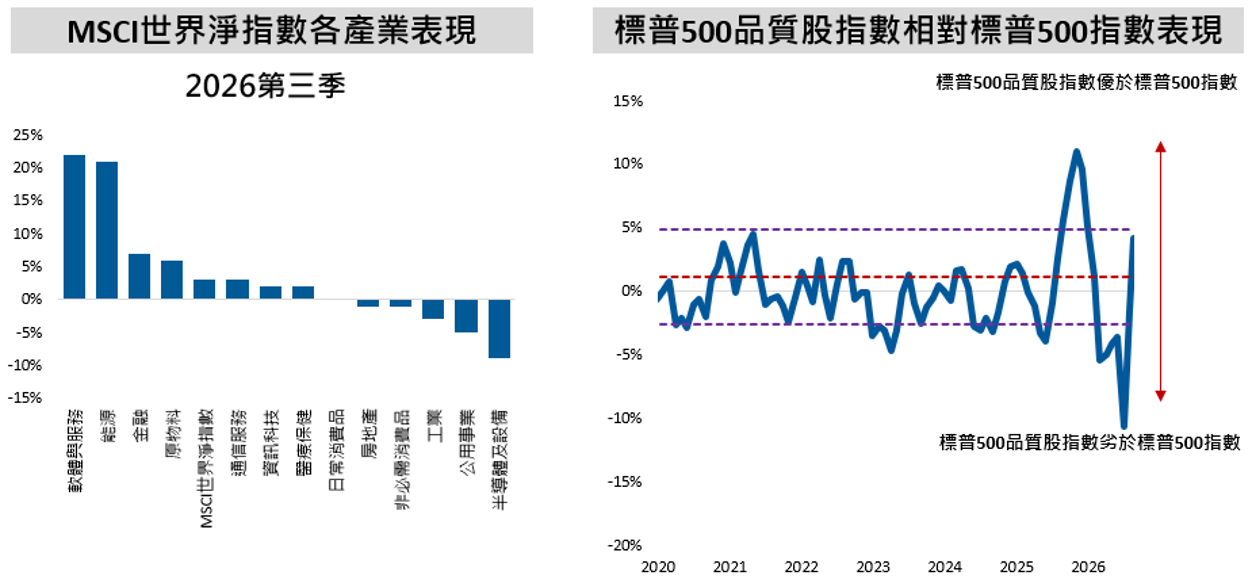
2026年上半年股市行情主要集中在AI、半導體及硬體相關族群,進入第三季後,市場結構開始出現明顯變化。觀察MSCI 世界淨指數各產業表現,第三季軟體與服務、金融、通信服務及醫療保健類股遞交正報酬,顯示投資人開始向其他具基本面支撐的產業尋找機會,更重要的是,這波輪動並非單純「科技轉弱」,而是市場上漲廣度擴大至各產業具備品牌競爭力、穩定現金流、穩定盈利的品質企業。從歷史經驗來看,當標普500品質股指數相對標普500指數報酬表現低於30年平均水準,後續轉強機會頗高 ; 2026年上半年品質股表現即明顯落後大盤,第三季起已輪動轉強,當資金不再過度集中於半導體和硬體產業之際,各產業具基本面優勢之企業將持續受到關注。3
摩根士丹利環球品牌:基金聚焦獲利與現金流穩健之品質企業,在市場震盪中尋找確定性
「摩根士丹利環球品牌基金」主要布局在美國、歐洲及新興市場中4的品質企業,橫跨金融、資訊科技、日常消費品、工業及醫療服務等具備品牌競爭力、穩定現金流、穩定盈利與定價權的公司,打造持續獲利,以應對不確定性環境,提供韌性營收與抗波動特質。
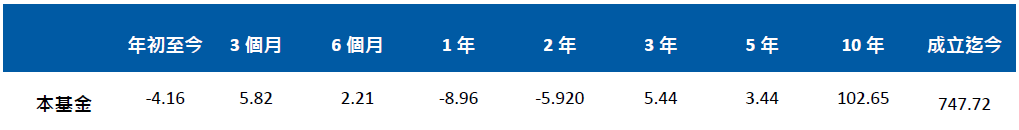
摩根士丹利環球品牌基金績效表現5
1資料來源:Bloomberg,2026/09/01,國泰投顧整理。2資料來源:Bloomberg,2026/08/14,2026年EPS成長預期,2026/09/16,國泰投顧整理。3資料來源:Bloomberg,2026年第三季資料統計區間為:2026/06/30-2026/09/11,指數為MSCI世界淨指數,品質股指數使用標普500品質指數,其中品質股定義為將各項指標標準化為 Z-Score,結合 ROE、Accruals Ratio、Financial Leverage Ratio 計算整體 Quality Score,高 ROE、低應計比率、低財務槓桿 的公司通常可獲得較高品質分數,最終依品質分數進行成分股篩選與權重配置,國泰投顧整理。4資料來源:MSIM,2026/07/31。5資料來源:Morningstar,2026/08/31,美元計價,過往績效不代表未來表現,國泰投顧整理。